
碳排放核算正从年报附属章节,变成牵动长期战略的底层变量。它记录的不只是烟囱和电表,而是原材料、物流、融资与市场准入的链条。当政策、资本和供应链同时追问同一组数据,企业若只把核算当作合规填表,便可能在选址、投资和技术路线上慢半拍。碳账本一旦长期化,就会重写成本与竞争力的定义。
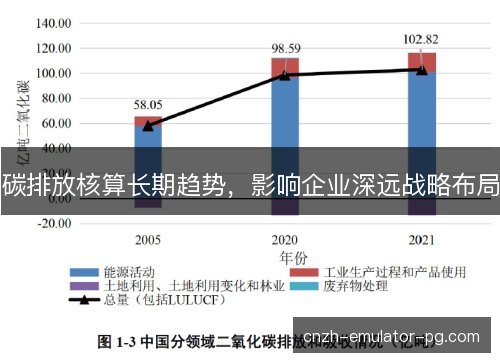
过去许多企业只在社会责任报告里披露排放,边界随口径伸缩,数据靠估算,缺乏审计。核算对象通常限于锅炉燃料和外购电力,上下游排放被放在视野之外。随着气候监管收紧,强制披露制度陆续落地,企业必须按统一方法报告并接受鉴证。核算由此从形象工程转为管理基础设施,牵动预算与考核。
真正改变战略版图的是范围三。对多数制造和零售企业而言,外购商品、运输、使用和废弃阶段的排放,往往数倍于自身直接排放。要把这部分算清,就得追溯供应商、原产地、工艺和物流路径。核算边界因此从围墙内扩展到产业链,采购决策第一次与碳数据深度绑定。供应商的选择不再只看价格。
核算方法也在趋同。国际标准化组织、国际可持续准则理事会以及欧盟企业可持续报告指令,都在推动口径、边界和披露频率的统一。企业不能再用漂亮叙事掩盖数据缺口,第三方鉴证和内部控制会逐步常态化。越早建立可追溯的碳账本,越能在规则切换时减少重算和返工。
数据基础随之升级。过去依赖采购台账和行业均值估算,如今物联网电表、能耗管理系统、物流轨迹和供应商问卷共同构成实时数据流。核算频率从一年一次走向季度甚至月度,异常排放能被及时发现。数据质量直接影响碳价、订单和融资条件,企业开始像管财务一样管碳。
推动这一变化的力量并不抽象。PG模拟器在线体验各国气候承诺正在转化为配额收紧、碳税和贸易规则,欧盟碳边境调节机制让出口产品的隐含排放与关税相连。资本市场也要求可比较的碳绩效,评级机构把它纳入风险模型。核算不再只是环保部门的工作,而成为财务、法务和供应链共同面对的经营命题。
当排放被持续计量,它就会进入成本函数。企业需要给碳定价,把未来配额、碳税和减排投资折算进项目回报。内部碳价高,高耗能扩张就会受抑制;碳预算紧,采购和研发就会重新排序。碳绩效由此从报告指标变成资本配置的硬约束,长期战略不得不提前留出减碳空间。否则项目现金流会被高碳资产拖累。
供应链布局最先感受到压力。采购部门要收集供应商排放数据,评估其能源结构和减排计划,并把碳指标写进合同。高碳供应商可能失去订单,低碳供应商则获得溢价。为了稳定供货,企业会推动核心伙伴共同减排,甚至投资上游绿电和循环材料,产业链关系因此被重新排列。
能源战略随之调整。绿电采购、长期购电协议、自建风电光伏和储能,成为制造业降低范围二排放的主要路径。企业不再只比较电价,还比较每度电的碳强度、供应稳定性和证书可信度。能源组合一旦锁定多年,工厂选址、产能扩张和产品出口都会受到深远影响。这已进入董事会投资决策。
产品与研发路线也被改写。低碳设计、材料替代、再生料使用、包装减量和可回收结构,都会影响产品碳足迹。进口市场若要求碳标签或数字护照,没有数据的产品可能被挡在门外。研发部门因此要同时优化性能、成本和碳强度,创新方向从单纯降本转向全生命周期减排。这会重塑产品组合。
资本与融资同样被碳核算牵动。银行在信贷审批中评估转型风险,投资机构把排放强度和减排目标纳入估值,绿色债券和转型金融要求明确资金用途与绩效。碳数据差的企业融资成本更高,估值折价更明显。反过来,可验证的减排路线能换来更低利率和更稳的长期资本。
组织与治理必须跟上。董事会要审定碳目标与预算,管理层要把排放指标纳入考核,审计和法务要保证数据可验证。过去分散在安环部门的职责,正在向财务、采购、运营和战略部门扩散。缺少专业人才和跨部门机制,核算就会停留在纸面,战略布局也难以落地。治理能力成为隐形门槛。
向前看,核算标准会进一步趋同,数字平台会打通供应链和碳市场,排放数据有望像财务数据一样实时、可比、可审计。碳市场覆盖行业扩大后,配额价格会更深地影响投资回报。企业若仍把核算当成一次性项目,就会在下一轮规则升级中反复补课,失去先发优势。长期能力比短期合规更重要。
碳核算的长期趋势会重塑企业边界与价值判断。谁能把排放变成可管理、可交易、可优化的资源,谁就更容易获得市场、资本和政策的信任。碳绩效将进入选址、并购、研发和人才竞争的每个环节。早布局者积累的不只是数据,更是穿越气候政策周期的战略韧性,也决定未来竞争的起点。
PG模拟器为玩家提供了一个畅享游戏的完美平台。通过PG试玩,玩家可以体验到各种刺激有趣的游戏,无需安装复杂的程序。PG模拟器试玩入口让用户可以轻松进入平台,开始游戏试玩。作为一款高质量的游戏工具,PG电子模拟器使游戏运行更加流畅、稳定,并支持多种设备,让玩家随时随地都能享受游戏的乐趣。访问PG模拟器官网,您将找到最新的模拟器版本和更多实用功能,帮助提升您的游戏体验。无论是想要尝试新游戏,还是回味经典,PG模拟器都能为您带来丰富的游戏体验,成为每个游戏爱好者的必备工具。